La France a laissé passer l’échéance. La directive européenne (UE) 2023/970 du 10 mai 2023 sur la transparence des rémunérations devait être transposée en droit interne avant le 7 juin 2026. Près de deux mois plus tard, aucune loi n’a été adoptée : le projet de transposition a été transmis au Conseil d’État, son dépôt au Parlement est attendu et l’adoption n’est pas espérée avant la fin 2026, voire le début 2027. En attendant, les employeurs évoluent dans un entre-deux juridique.
Ce que prévoit la directive
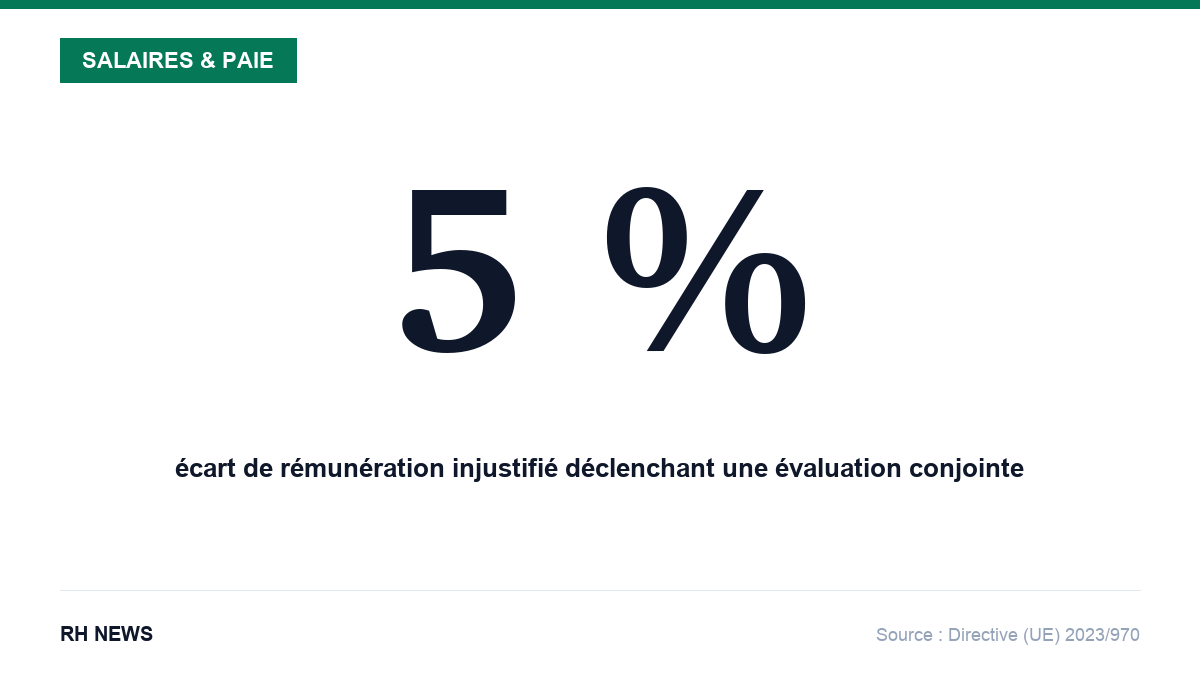
Le texte européen impose un socle d’obligations inédit. Dès le stade du recrutement, l’employeur devra indiquer la rémunération proposée — ou au moins une fourchette — et il lui sera interdit d’interroger un candidat sur l’historique de ses salaires. À cela s’ajoute un reporting régulier des écarts de rémunération entre les femmes et les hommes, dont le calendrier dépend de la taille de l’entreprise. Lorsque le rapport fait apparaître un écart moyen d’au moins 5 % dans une catégorie de postes, non justifié par des critères objectifs et non corrigé dans les six mois, l’employeur doit mener une « évaluation conjointe » des rémunérations avec les représentants du personnel. Le détail des obligations de la directive a fait l’objet d’un dossier distinct.
| Effectif de l’entreprise | Premier rapport | Périodicité |
|---|---|---|
| 250 salariés et plus | 7 juin 2027 | Annuelle |
| 150 à 249 salariés | 7 juin 2027 | Tous les 3 ans |
| 100 à 149 salariés | 7 juin 2031 | Tous les 3 ans |
Ce que ça change pour les employeurs
L’absence de transposition ne rend pas la directive directement applicable entre un salarié et son employeur privé : une directive ne crée pas, par elle-même, d’obligations à la charge d’un particulier. Un salarié du secteur privé ne peut donc pas invoquer seul le texte européen contre son entreprise. La règle diffère dans le secteur public : à l’égard de l’État et de ses émanations, les dispositions suffisamment précises de la directive peuvent produire un effet direct.
Pour autant, le vide n’est pas total. Le juge national est tenu d’interpréter le droit interne à la lumière de la directive, et les salariés conservent des leviers déjà solides : le principe d’égalité de rémunération issu de l’arrêt Defrenne (1976) et de l’article L. 3221-2 du code du travail, ainsi que l’aménagement de la charge de la preuve prévu à l’article L. 1144-1. Les directions RH ont donc tout intérêt à préparer dès maintenant les grilles, les catégories de postes et les outils de mesure : la mise en conformité demande des mois, et le calendrier de reporting, lui, n’a pas bougé.
À surveiller
Le premier jalon est politique : le passage du projet de loi devant le Conseil d’État puis le Parlement, avec une adoption visée d’ici la fin de l’année. Une question écrite déposée au Sénat en février 2026, interrogeant le gouvernement sur ce calendrier, est restée sans réponse. Second front, européen cette fois : le retard expose la France à une procédure d’infraction ouverte par la Commission, sanction habituelle du dépassement d’un délai de transposition. Les employeurs, eux, gardent l’œil sur la version française du texte, qui pourra durcir ou aménager le socle minimal fixé par Bruxelles.